
Nad Polską co raz częściej przechodzą gwałtowne fronty pogodowe, niosące ze sobą wichury z huraganowymi podmuchami. Wiatr wyrządza liczne szkody, zrywa dachy, łamie drzewa. Większość szkód likwidowana jest w ramach naszych własnych ubezpieczeń, ale co w przypadku, gdy na nasze auto lub dom spadnie drzewo?
W przypadku szkód powstałych w wyniku działania wiatru zakłady ubezpieczeń najczęściej zasłaniają się działaniem tzw. „siły wyższej”. Mamy z nią do czynienia w sytuacjach, w których określonego zjawiska nie da się przewidzieć, ani mu zapobiec. Huraganowe wiatry nad Polską nie należą obecnie do zjawisk pogodowych o charakterze nadzwyczajnym. Potrafimy je prognozować i powinniśmy potrafić zapobiegać ich skutkom.
Dlatego też, jeżeli wiatr złamie albo powali drzewo, należy w pierwszej kolejności sprawdzić czy było zdrowe. Drzewa chore, spróchniałe powinno się usuwać. Stanowią one poważne zagrożenie dla życia, zdrowia i mienia – zwłaszcza na terenie miast, gdzie zagęszczenie ludności jest większe. Jeżeli huragan powala lub łamie chore drzewo, winy w powstaniu szkody należy doszukiwać się u zarządcy terenu, na którym drzewo rosło. Jego obowiązkiem było okresowe badanie drzewostanu i kwalifikowanie do wycinki roślin niezdrowych. Dopiero w sytuacji, gdy szkodę spowodowało zdrowe, silne drzewo, można mówić o działaniu „siły wyższej”, a przynajmniej o braku winy zarządcy, który nie mógł przecież przewidzieć, że zdrowy pień ulegnie złamaniu.
W razie kłopotów z uzyskaniem odszkodowania za szkodę spowodowaną przez wiatr zawsze warto zasięgnąć opinii specjalistów. W Soluta z przyjemnością udzielimy odpowiedzi na każde pytanie. Czekamy na Twoje zgłoszenie!
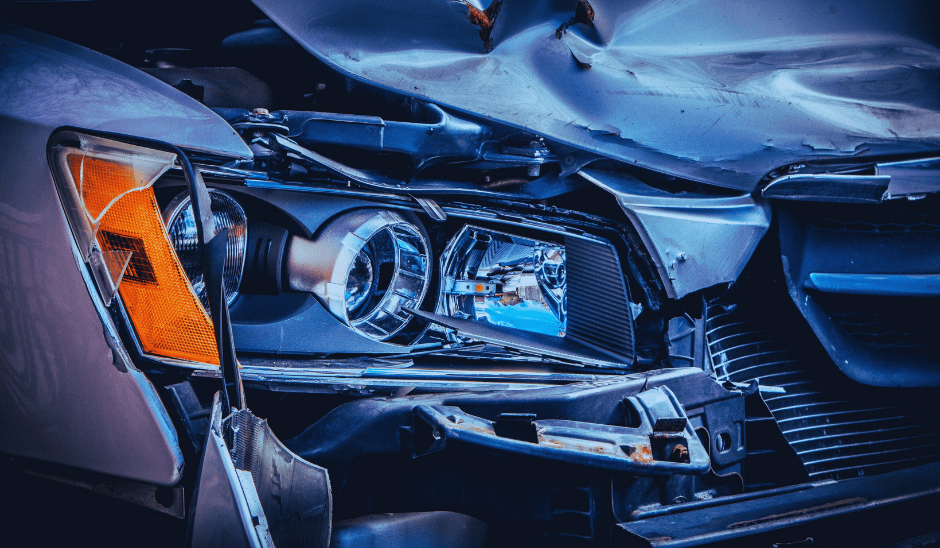
Każda kolizja, w wyniku której koszt naprawy pojazdu przewyższa jego wartość rynkową sprzed zdarzenia, skutkuje powstaniem tzw. „szkody całkowitej”. Jeżeli Twoje auto przed powstaniem szkody było warto, np. 50.000,00 zł, a koszt naprawy wyniesie choćby 51.000,00 zł, szkodę należy kwalifikować jako „całkowitą”. W takiej sytuacji wysokość odszkodowania wylicza się w oparciu o tzw. „metodę różnicową”. Ubezpieczyciel szacuje wartość auta sprzed szkody oraz wartość wraku i wypłaca odszkodowanie stanowiące różnicę pomiędzy tymi wartościami. Następnie poszkodowany może wrak sprzedać, zezłomować albo próbować go naprawić.
Odmiennie przedstawia się sytuacja w przypadku, gdy to Ty jesteś sprawcą kolizji i korzystasz z ubezpieczenia AC. Tutaj sposób wyliczania wartości szkody reguluje umowa ubezpieczenia (polisa), a ściślej – ogólne warunki ubezpieczenia. Co do zasady, „szkoda całkowita”, to nadal szkoda, w której wartość naprawy przekracza wartość auta sprzed kolizji. Niemniej polisa może określać niższy próg, np. do 75 % wartości pojazdu lub zakładać do szacowania „szkody całkowitej” najwyższe z możliwych koszty naprawy tak, aby przewyższyły wartość pojazdu.
Masz wątpliwości, czy przyznano Ci odpowiednie odszkodowanie? Nie martw się, jest Soluta – Twoje remedium na problemy z ubezpieczycielem. Bezpłatnie przeanalizujemy Twoją sprawę, a następnie pomożemy uzyskać to, co Ci się należy!
Na czym polega tzw. „szkoda częściowa” na pojeździe? Jakie przysługują Ci w związku z nią uprawnienia? W jaki sposób wylicza się należne Ci odszkodowanie?
Każda kolizja, w wyniku której koszt naprawy pojazdu nie przekracza jego wartości rynkowej sprzed zdarzenia, skutkuje powstaniem tzw. „szkody częściowej”. Jeżeli Twoje auto przed powstaniem szkody było warto, np. 50.000,00 zł, a koszt naprawy wyniesie choćby 49.000,00 zł, szkodę należy kwalifikować jako „częściową”. W takiej sytuacji odszkodowanie powinno wynieść dokładnie tyle, ile wynosi koszt naprawy pojazdu.
Co istotne, aby otrzymać odszkodowanie, wcale nie musisz naprawiać auta. Możesz również naprawić je taniej. Nikt, a już z pewnością nie ubezpieczyciel sprawcy szkody, nie ma prawa wymuszać na Tobie określonego rozwiązania. To Ty decydujesz na co przeznaczysz należne Ci odszkodowanie! Niestety, w większości przypadków zakłady ubezpieczeń nie respektują tego uprawnienia i zaniżają wartość odszkodowania albo uzależniają jego wypłatę od przedstawienia faktury za naprawę.
Nieco odmiennie przedstawia się sytuacja w przypadku, gdy to Ty jesteś sprawcą kolizji i korzystasz z ubezpieczenia AC. Tutaj sposób wyliczania wartości szkody reguluje umowa ubezpieczenia (polisa), a konkretniej – ogólne warunki ubezpieczenia. Co do zasady, „szkoda częściowa”, to nadal szkoda, w której wartość naprawy nie przekracza wartości auta sprzed kolizji. Niemniej polisa może określać niższy próg, np. do 75 % wartości pojazdu lub narzucać konieczność dokonania naprawy na określonych warunkach.
Masz wątpliwości, czy przyznano Ci odpowiednie odszkodowanie? Nie martw się, jest Soluta – Twoje remedium na problemy z ubezpieczycielem. Bezpłatnie przeanalizujemy Twoją sprawę, a następnie pomożemy uzyskać to, co Ci się należy!